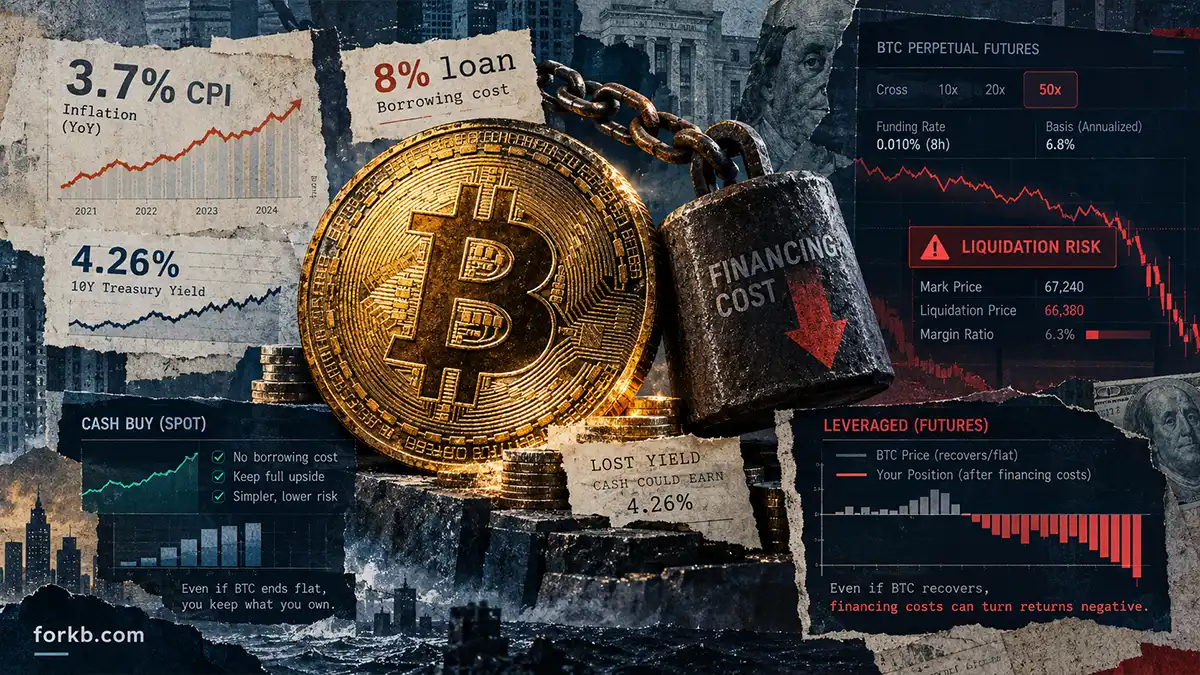
Представим двух инвесторов с одинаковыми $10 000 собственных денег. Первый покупает Bitcoin на эту сумму. Второй занимает ещё $10 000 под условные 8% годовых и покупает BTC уже на $20 000. Через год курс возвращается к цене покупки. У первого остаются $10 000, у второго после расчёта с кредитором — $9200.
Bitcoin не подешевел, но покупатель с кредитом потерял 8% своего капитала. Этот условный пример из анализа Анджелы Радмилак для CryptoSlate показывает, почему одного правильного прогноза недостаточно. Я разберу, как на результат влияют проценты, упущенный доход и условия фьючерсных контрактов.
Почему инфляция делает покупку Bitcoin противоречивой
Ограниченное предложение Bitcoin — до 21 млн монет — лежит в основе идеи защиты от обесценивания денег. Но высокая инфляция способна одновременно поддерживать интерес к BTC и делать заёмные средства дороже. Если ради покупки приходится брать кредит, ожидание роста получает вполне конкретную стоимость.
Для контекста: согласно сентябрьскому отчёту BLS, опубликованному 14 октября 2026 года, потребительские цены в США выросли на 3,7% за год. При этом инфляция не определяет ставки единолично: значение имеют решения ФРС, ожидания рынка и другие экономические условия.
Высокая доходность облигаций тоже меняет сравнение. Деньги можно направить в BTC, а можно разместить в инструменте, который приносит процентный доход. Связь между доходностью американских облигаций, стоимостью кредитов и спросом на Bitcoin уже рассматривалась на FORKB.
Покупка за свои деньги тоже имеет экономическую цену
При обычной покупке BTC без займа проценты кредитору не начисляются. Если курс через год останется прежним, позиция на $10 000 сохранит номинальную стоимость — без учёта комиссий.
Однако капитал мог приносить доход в другом месте. На 13 октября 2026 года, ещё до публикации сентябрьского CPI, доходность трёхмесячных казначейских бумаг США составляла 4,26% годовых. Если условно предположить такую доходность на протяжении полного года, $10 000 принесли бы $426 до налогов.
Эти $426 никто не списывает со счёта владельца Bitcoin. Это упущенный доход от альтернативного размещения капитала. Кроме того, трёхмесячная рыночная доходность не гарантирует возможность целый год реинвестировать деньги под ту же ставку.
Я бы разделял здесь два результата: сколько долларов осталось после сделки и насколько выгодным оказался выбор по сравнению с доступной альтернативой. При неизменном BTC первый показатель может быть нулевым, а второй — отрицательным.
Что меняется при кредите под 8%
Вернёмся ко второму инвестору. Его собственный капитал — $10 000, заём — ещё $10 000, стоимость позиции — $20 000. Проценты за год составляют $800. Ставка 8% выбрана для примера и не обозначает действующие условия какой-либо биржи.
| Изменение цены BTC | Покупка за свои деньги | Покупка с кредитом: остаток после возврата долга и процентов |
|---|---|---|
| −10% | $9000 | $7200 |
| 0% | $10 000 | $9200 |
| +10% | $11 000 | $11 200 |
Расчёт не учитывает комиссии, налоги и досрочное закрытие позиции. В кредитном варианте из стоимости BTC вычитаются $10 000 основного долга и $800 процентов.
При росте Bitcoin на 10% кредит действительно помогает: прибыль составляет $1200 против $1000 при покупке без займа. Но преимущество в этом сценарии — всего $200 после процентов. При падении BTC на 10% собственный капитал заёмщика сокращается на 28%.
Чтобы просто покрыть $800 процентов и сохранить исходные $10 000, позиции на $20 000 достаточно роста BTC на 4%. Для получения ещё и $426 чистой прибыли, сопоставимой с условной альтернативой выше, нужен рост на 6,13%:
($800 + $426) ÷ $20 000 × 100% = 6,13%
Это пороги конкретной модели. При другой ставке, сроке займа или дополнительных расходах результат изменится.
Во фьючерсах стоимость может скрываться в цене входа
Для покупки срочного фьючерса необязательно отдельно оформлять кредит. Но это не означает, что экономическая стоимость удержания позиции исчезает. Часть её может отражаться в базисе — разнице между ценой фьючерса и спотовой ценой BTC.
Возьмём другой условный пример из CryptoSlate: Bitcoin на споте стоит $80 000, а фьючерс с расчётом через 90 дней — $81 200. Премия составляет $1200, или 1,5% от спотовой цены. Простое приведение к году даёт:
1,5% × 365 ÷ 90 ≈ 6,08% годовых
Если расчётная цена Bitcoin к экспирации окажется равна $80 000, длинная позиция с входом по $81 200 потеряет $1200 на каждый BTC номинального объёма при долларовом расчёте. Премия уже была заложена в цену входа, а не списана отдельной комиссией.
Показатель 6,08% здесь не является фиксированной ставкой Bitcoin-фьючерсов. На базис влияют стоимость финансирования, спрос на позиции и возможности арбитража. Для расчёта реальной премии нужно сопоставлять котировки спота и фьючерса в один момент времени.
У бессрочного контракта — переменный фандинг
У бессрочных фьючерсов нет установленной даты экспирации. Для сближения цены контракта с базовым рынком применяется фандинг — платежи между владельцами противоположных позиций.
В правилах финансирования Deribit направление платежей определено так: при положительной ставке владельцы длинных позиций платят владельцам коротких, при отрицательной — наоборот. Поэтому покупатель бессрочного контракта не обязательно всё время платит: ставка может меняться, обнуляться и переходить в отрицательную область.
Устройство маржи и расчётов подробнее объясняется в материале про бессрочные фьючерсы. Для оценки расходов важно учитывать фандинг за фактическое время удержания, торговые комиссии и условия использования обеспечения.
Механически складывать кредитные проценты, годовую премию срочного фьючерса и фандинг нельзя. Это разные конструкции сделок. Сначала нужно установить, какие платежи действительно возникают в выбранной позиции и не учитывается ли одна стоимость дважды.
Почему можно угадать будущую цену и потерять позицию раньше
Годовая таблица предполагает, что инвестор сможет дождаться конца периода. В залоговом кредите или маржинальной позиции это зависит от достаточности обеспечения. При сильной просадке кредитор или площадка могут потребовать дополнительный залог либо принудительно сократить или закрыть позицию.
После этого Bitcoin способен восстановиться и закончить год выше цены покупки. Но ликвидированная позиция уже не участвует в восстановлении.
У обычного владельца BTC без займа и маржинальных обязательств такого требования по обеспечению нет. В кредитном примере выше порог ликвидации не задан: его нельзя вывести только из ставки 8% и размера займа.
Ограниченная эмиссия не означает индексацию на инфляцию
Лимит предложения Bitcoin не обязывает рынок повышать его цену вслед за потребительскими ценами. CPI отражает изменение стоимости товаров и услуг, а цена BTC зависит от того, сколько готовы платить участники рынка. Даже убедительная долгосрочная идея не устанавливает срок её реализации.
Для сравнения можно посмотреть на казначейские облигации США с защитой от инфляции — TIPS. Их номинал корректируется по установленному индексу потребительских цен. Такая индексация предусмотрена условиями самих бумаг.
На 13 октября 2026 года рыночная реальная доходность десятилетних TIPS составляла 2,88% годовых. Это показатель доходности с учётом инфляционной индексации, а не сама инфляция и не купон любой облигации TIPS. При продаже до погашения остаётся рыночный риск: рост доходностей способен снизить цену бумаги.
Поэтому я бы оценивал покупку Bitcoin вместе со способом её финансирования и сроком, который можно выдержать. Для покупки за свои деньги важна упущенная альтернативная доходность. Для кредита добавляются обязательные проценты, а при залоговом обеспечении — риск принудительного закрытия. Для фьючерсов нужно отдельно считать базис или фандинг, комиссии и требования к марже.
Одинаковый прогноз курса не делает эти позиции одинаковыми. В случае с заёмными деньгами важно не только дождаться роста, но и сохранить достаточно капитала, чтобы оставаться в сделке.