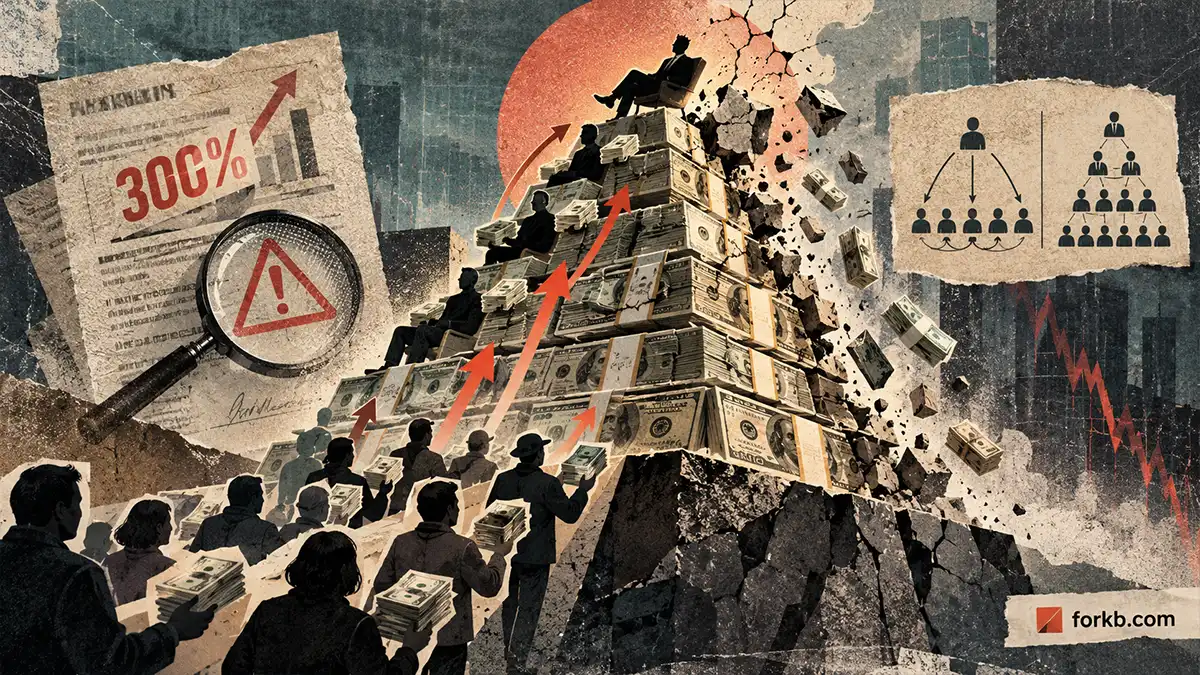
Финансовая пирамида — мошенническая схема, в которой заработок участников зависит прежде всего от денег привлечённых людей. В классической модели вознаграждение получают за расширение структуры: новые участники платят за вступление, а часть их взносов достаётся тем, кто присоединился раньше.
В повседневной речи финансовыми пирамидами часто называют и схемы Понци. Там организатор обещает инвестиционный доход, но выплачивает его из новых поступлений. Вкладчику при этом необязательно кого-то приглашать. Модели отличаются, однако обе зависят от денег следующих участников.
Самое убедительное в такой схеме — первые выплаты действительно могут приходить. Человек получает больше, чем внёс, и принимает это за доказательство надёжности проекта. Я начну именно с этого заблуждения: получение денег ещё не объясняет, откуда они взялись.
Что такое финансовая пирамида простыми словами
Представьте предложение: внесите 10 000 грн и получите вознаграждение, если приведёте нескольких новых участников. Те тоже должны заплатить и пригласить следующих. В результате структура растёт, а деньги движутся от новых участников к предыдущим.
Если выплаты зависят преимущественно от вступительных взносов, такая система не создаёт достаточного самостоятельного дохода. Она перераспределяет деньги внутри постоянно расширяющейся группы.
Схема Понци выглядит иначе. Компания может обещать превратить те же 10 000 грн в 15 000 грн благодаря торговле, инвестициям или работе алгоритма. Но если обещанные 5000 грн не заработаны, а взяты из новых вкладов, перед нами фиктивная инвестиционная доходность.
Общий вопрос для обеих моделей: сможет ли проект выполнять обещания, если перестанут поступать деньги новых участников?
При этом убыток, высокая доходность или реферальная программа по отдельности не доказывают мошенничество. Нужно разбираться в источнике выплат, условиях участия и фактической работе проекта.
В Украине определение финансовой пирамиды закреплено в Законе «Про ринки капіталу та організовані товарні ринки». Оно описывает мошенничество или действия с его признаками с использованием финансовых инструментов либо объектов гражданских прав, имеющих признаки таких инструментов. Обещанный пассивный доход в этой модели зависит от привлечения новых инвесторов.
Это специальное правовое определение, поэтому его нельзя механически применять к любому бизнесу, который привлекает клиентов или временно испытывает нехватку денег.
Как работает финансовая пирамида: движение денег
Внешне проект может выглядеть как инвестиционный клуб, торговая платформа или компания с собственной продукцией. Для понимания схемы полезнее проследить денежный поток:
- Участник вносит деньги. Это может называться инвестицией, покупкой пакета, лицензии или права на участие.
- Часть поступлений направляется предыдущим участникам. Выплату представляют как прибыль или вознаграждение за привлечение людей.
- Успешные получатели становятся рекламой. Они показывают переводы, публикуют отзывы и приглашают знакомых.
- Новые участники тоже рассчитывают на выплаты. Для продолжения схемы требуются следующие поступления.
В классической пирамиде зависимость от приглашений обычно заметна непосредственно в правилах вознаграждения. В схеме Понци её скрывают за рассказами об инвестиционной деятельности.
Для сравнения: доход от настоящих инвестиций может возникать благодаря процентам, дивидендам, деятельности бизнеса или продаже подорожавших активов. Результат зависит от выбранных инструментов и связанных с ними рисков. Подробнее об этом — в статье «Инвестиционный счёт: что это, как работает и откуда берётся доход».
В мошеннической модели наличие выплаты подменяет объяснение её происхождения. Именно поэтому банковский перевод первому участнику или успешный небольшой вывод со счёта ещё не подтверждают прибыльность проекта.
Почему финансовая пирамида рушится
Причина заложена в зависимости от новых денег. Перераспределение взносов позволяет рассчитаться с отдельными людьми, но не создаёт доход, достаточный для выполнения обещаний перед всеми.
Покажу это на упрощённом примере схемы Понци. Первый участник внёс 10 000 грн, а организатор пообещал вернуть 15 000 грн. Затем пришли ещё двое и внесли по 10 000 грн на тех же условиях.
Всего получено 30 000 грн. После выплаты первому вкладчику остаётся 15 000 грн, хотя двум новым уже обещано вернуть суммарно 30 000 грн. Даже без расходов на рекламу и без присвоения денег организатором средств для выполнения всех обещаний недостаточно.
Следующие взносы могут закрыть ближайшие выплаты, но одновременно создадут новые обязательства. В классической пирамиде похожая проблема проявляется через необходимость постоянно расширять сеть: всем участникам невозможно бесконечно находить следующих плательщиков.
Схема особенно уязвима, когда:
- снижается приток новых денег;
- многие участники одновременно требуют возврата средств;
- организаторы расходуют или выводят значительную часть поступлений;
- появляются публичные сведения о мошенничестве;
- деятельность пресекают правоохранительные органы.
Для краха необязательно ждать, пока закончатся все потенциальные участники. Достаточно, чтобы доступных денег перестало хватать на текущие выплаты.
Первые признаки могут выглядеть буднично: задержки, новые лимиты, предложения продлить вложение, дополнительные условия вывода. Однако отдельная техническая задержка сама по себе тоже не доказывает существование пирамиды — важна совокупность обстоятельств.
Пример: схема Бернарда Мэдоффа
В декабре 2008 года рухнула инвестиционная схема Понци Бернарда Мэдоффа. Клиенты требовали вернуть деньги, которых у организатора не было в необходимом объёме.
В материале ФБР о деле Мэдоффа указано: при совокупных заявках на вывод около $1,5 млрд в банке оставалось примерно $300 млн. Впоследствии Мэдофф получил 150 лет тюремного заключения.
Это пример схемы Понци, а не классической пирамиды с обязательным привлечением людей самими участниками. Он показывает, почему прежняя история выплат не гарантирует возможности вернуть деньги в будущем.
Чем пирамида отличается от схемы Понци и MLM
Я бы разделял эти понятия до оценки конкретного предложения. Иначе легко объявить пирамидой любую многоуровневую структуру или, наоборот, поверить мошенникам только потому, что они продают настоящий товар.
| Критерий | Классическая пирамида | Схема Понци | MLM |
|---|---|---|---|
| Как обещают заработок | Через привлечение участников и расширение структуры | Как доход от якобы инвестиционной деятельности | Через распространение товаров или услуг и предусмотренные планом вознаграждения |
| За счёт чего платят | Преимущественно за счёт платежей новых участников | За счёт новых вложений вместо заявленной инвестиционной прибыли | Для законной модели необходима реальная коммерческая основа; фактические стимулы системы требуют отдельной оценки |
| Нужно ли приглашать людей | Обычно это основа получения вознаграждения | Сам инвестор может никого не приглашать | Привлечение возможно, но его роль не должна маскировать пирамидальную модель |
| Может ли существовать товар | Да, в том числе как прикрытие | Может заявляться реальная деятельность или владение активами | Продажа товаров или услуг составляет основу заявленной модели |
Различие между классической пирамидой и схемой Понци отражено в объяснениях Investor.gov о пирамидальных схемах и фиктивной инвестиционной доходности. На практике мошеннический проект может сочетать оба механизма.
MLM, или многоуровневый маркетинг, сам по себе не означает мошенничество. Но и наличие реального товара не подтверждает законность системы.
Американская FTC в разъяснениях о многоуровневом маркетинге предлагает оценивать фактическую работу компании и стимулы, заложенные в вознаграждениях. Даже продажи качественной продукции не исключают пирамиду. Универсального процента розничных продаж, автоматически делающего модель законной, ведомство не устанавливает.
Это подход американского регулятора, а не готовая правовая квалификация любого проекта в Украине. Для первоначальной проверки полезно выяснить: почему люди покупают продукт и за какое действие участники получают основные выплаты.
Под что маскируются финансовые пирамиды
Инвестиционный фонд, криптовалюта или онлайн-магазин — ещё не отдельный механизм пирамиды. Это может быть оболочка, за которой скрывается привлечение денег.
| Оболочка проекта | Что нужно выяснить |
|---|---|
| Инвестиционный клуб или фонд | Существуют ли заявленные активы, операции и проверяемая отчётность |
| Криптовалютный сервис или торговый бот | Чем подтверждается доход и какие риски скрываются за обещанной ставкой |
| Продажа товаров, обучения или подписок | Есть ли самостоятельный спрос на продукт или его покупают преимущественно ради участия в системе выплат |
| Платформа пассивного заработка | Кто платит за её услуги и хватает ли этой выручки для обещанных вознаграждений |
Киберполиция Украины в предупреждении от 15 мая 2026 года перечисляла среди подобных легенд AI-ботов, криптовалютные проекты, GameFi, электронную коммерцию и зелёную энергетику.
Сами технологии при этом не являются признаком мошенничества. Проверять нужно экономику конкретного предложения. Начисления в личном кабинете, график доходности и запись в блокчейне о переводе денег не объясняют, была ли заработана обещанная прибыль.
Как распознать финансовую пирамиду
Главный ориентир — сочетание непрозрачного источника выплат с обещаниями заработка, зависящего от постоянного притока участников. Остальные признаки помогают понять, что именно требует проверки.
| Признак | Что должно насторожить |
|---|---|
| Высокая доходность без существенного риска | Обещания прибыли без понятного объяснения возможных потерь |
| Непроверяемая деятельность | Вместо документов об активах и операциях показывают презентации и отзывы |
| Вознаграждения за привлечение | Для существенного заработка нужно постоянно приводить новых плательщиков |
| Обязательные покупки ради статуса | Участнику приходится приобретать пакеты или продукцию преимущественно для доступа к выплатам |
| Давление | Требуют немедленного решения и мешают спокойно изучить условия |
| Ограничения вывода | Возврат денег связывают с новыми взносами, приглашениями или неожиданными платежами |
Я бы начал проверку с пяти вопросов:
- Кому уходят деньги? Установите юридическое название получателя и его связь с проектом.
- Что разрешено компании? Проверьте необходимые для заявленной деятельности лицензии или регистрацию непосредственно у соответствующего регулятора.
- На чём возникает доход? Попросите объяснить источник выплат и предоставить проверяемые подтверждения.
- Что закреплено в договоре? Изучите права на активы, риски, комиссии и условия возврата средств.
- Есть ли официальные предупреждения? Проверьте компанию, её сайт и связанные названия в сообщениях регуляторов.
Для Украины полезен раздел «Захист інвесторів» НКЦПФР со сведениями о сомнительных инвестиционных проектах.
Регистрация юридического лица не заменяет разрешения на регулируемую деятельность. А отсутствие проекта в предупреждениях не означает, что его безопасность подтверждена: сведения о новой схеме могут ещё не попасть к регулятору.
Сколько существует пирамида и можно ли успеть заработать
Универсального срока нет. Некоторые схемы прекращают выплаты быстро, другие годами поддерживают видимость нормальной работы. На продолжительность влияют размер поступлений, обещания организаторов, повторные вложения и готовность участников забирать деньги.
Проект может уже не располагать средствами для выполнения всех обязательств, продолжая показывать растущий баланс в приложении.
Надёжно определить момент краха по возрасту проекта, числу участников или истории выплат невозможно. Формула «зайду раньше остальных и вовремя выйду» требует информации, которой обычный участник не располагает.
Отдельные люди действительно получают больше, чем внесли. Но в такой модели их выигрыш финансируют другие участники. Он не делает систему устойчивой и не превращает приглашение новых вкладчиков в безопасный способ вернуть собственные деньги.
Что делать, если вы уже вложили деньги
При обоснованных подозрениях прежде всего прекратите дополнительные взносы. Не пытайтесь исправить ситуацию покупкой более дорогого пакета или приглашением знакомых.
- Сохраните доказательства. Договоры, чеки, выписки, переписку, рекламу, условия выплат и сведения из личного кабинета.
- Зафиксируйте переводы. Для криптовалюты сохраните сеть, адреса кошельков и идентификаторы транзакций.
- Оперативно свяжитесь с банком или платёжным сервисом. Уточните, возможно ли остановить перевод или оспорить операцию. Доступность процедуры зависит от способа платежа и обстоятельств.
- Обратитесь в правоохранительные органы. В Украине доступна система электронных обращений Киберполиции.
- Передайте сведения профильному регулятору, если предложение связано с регулируемой финансовой деятельностью.
Требование доплатить «налог», «страховку» или «комиссию разблокировки» для получения уже обещанных денег необходимо независимо проверить. Новый перевод может только увеличить ущерб.
Отдельная опасность — посредники, которые сами находят пострадавшего и гарантируют возврат средств за предварительную оплату. FTC предупреждает о таких схемах повторного мошенничества.
Возврат денег не гарантирован: он зависит от способа платежа, наличия доступных активов и результатов расследования.
При оценке любого инвестиционного предложения я бы возвращался к одному вопросу: за счёт чего появляется обещанный доход? Если вместо проверяемого ответа предлагают довериться прежним выплатам и привести новых людей, оснований передавать деньги недостаточно.